eVTOL : un tour d’horizon
André BORD
Président du groupe de travail eVTOL de l’AAE.
Ont également participé à ces études : Alain Cassier, Blanche Demaret, Jean-Pierre Dubreuil, Bernard Fouques, Alain Garcia, Bernard Rontani, Raymond Rosso
Considérant le développement de multiples projets d’eVTOL et visant le marché de l’UAM, l’AAE a décidé de créer en 2010 un comité de suivi au sein de la commission de l’Aviation civile. Les études sommaires ont rapidement démontré que seuls de petits véhicules pourraient exploiter l’énergie stockée dans les batteries et que les eVTOL, à puissance distribuée sur plusieurs rotors, semblaient offrir une possibilité d’application novatrice.
Ces travaux, qui se sont concentrés sur les aéronefs tout électriques, ont permis la publication du Dossier 53 de l’AAE qui concluait qu’avec les technologies disponibles en 2022 pour les différents constituants de la chaine propulsive, les performances de ces aéronefs leur permettaient de satisfaire marginalement les spécifications d’un taxi aérien mais que leur déploiement était conditionné par le franchissement d’obstacles techniques, économiques et sociétaux significatifs.
Un colloque international, « Transport urbain de passagers par eVTOL », organisé à Paris en septembre 2022 a permis de faire le point des développements en cours et identifier les actions essentielles nécessaires à la réussite du déploiement de la mobilité urbaine. Il a confirmé les conclusions du Dossier 53 en mettant en plus en évidence l’existence d’un marché complémentaire à celui de l’UAM, concernant des missions réalisées aujourd’hui par des hélicoptères, comme l’accès aux populations dans les zones reculées, les services d’urgences et de police, opérations censées bénéficier d’une meilleure sécurité, économie d’exploitation même si elles sont accompagnées de nuisances sonores de même niveau mais sans pollution.
Les Jeux Olympiques (JO) de Paris 2024 devaient apporter une première démonstration des capacités de ces aéronefs. Malgré l’abandon de cette démonstration, le récent lancement d’une opération similaire de grande envergure aux États-Unis justifie le maintien d’une veille technologique, d’autant plus que le développement actuel très rapide de drones aux applications duales pourrait préfigurer un développement similaire des eVTOL dans le cas de conclusions positives de cette opération.
Cette Lettre aborde les aspects techniques et réglementaires, les projets en cours, les utilisations, les différentes approches nationales, les nuisances et l’acceptabilité par le public.
L’utilisation des eVTOL pour les JO 2024 de Paris
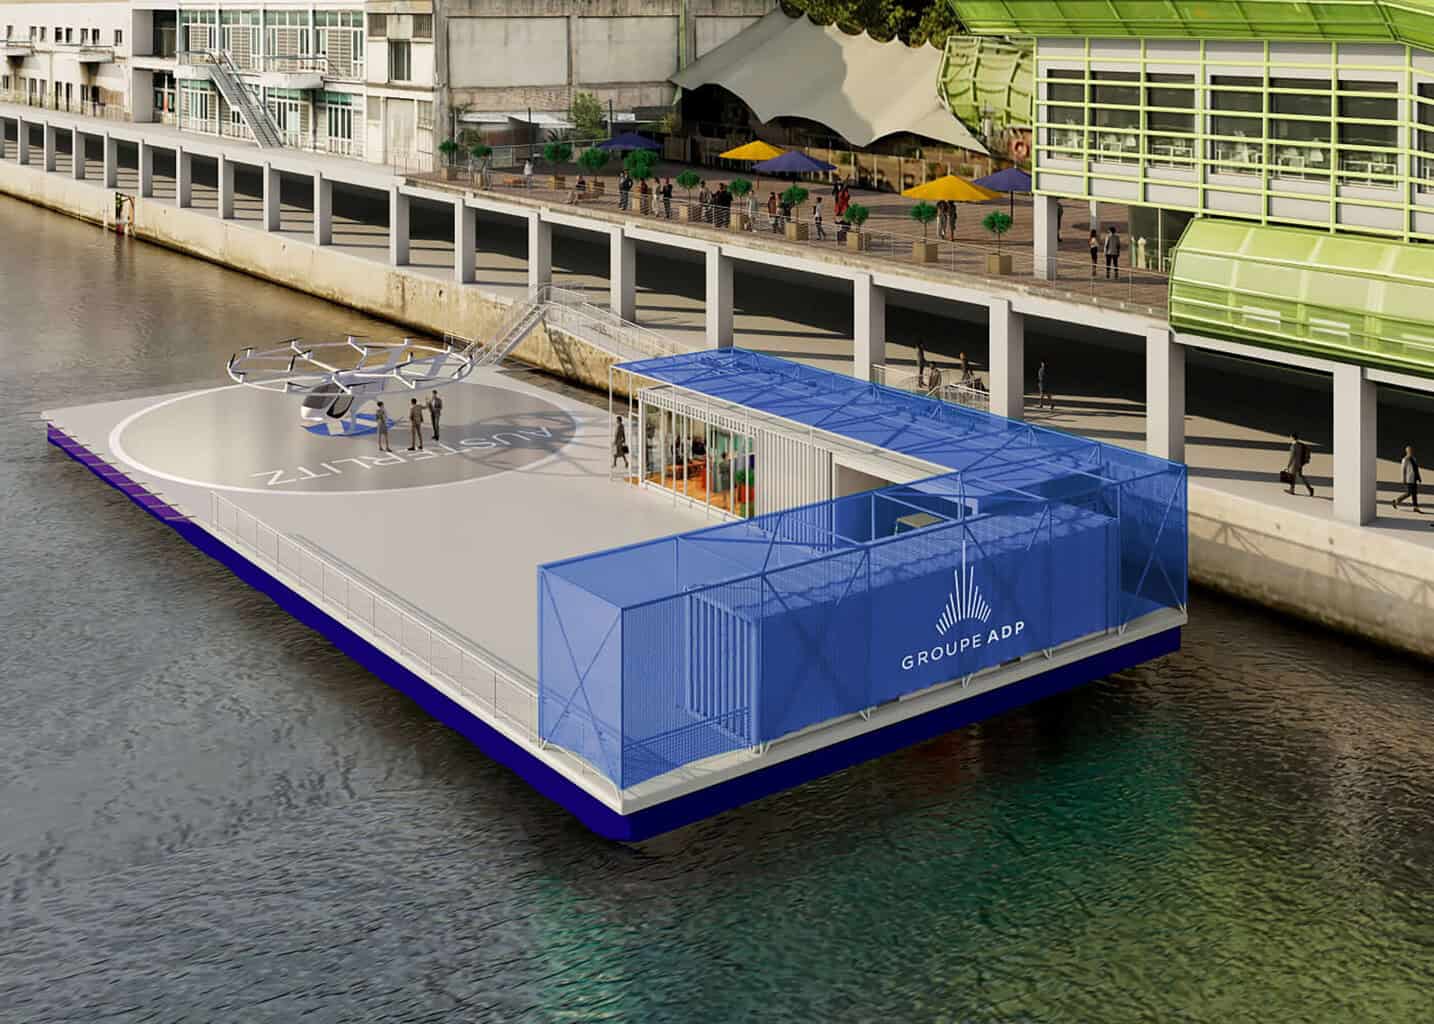
Conception de vertiport par le groupe ADP et le groupe RATP – Photo © Groupe ADP
Une étape importante pour ces développements de l’UAM devait être la première expérimentation d’opérations représentatives à partir d’aéronefs certifiés prévue pour les JO de Paris 2024 ; plusieurs candidats s’étaient déclarés, sachant que seul le projet Volocopter pouvait envisager une certification pour cette date.
Ces vols tests devaient permettre d’évaluer l’impact environnemental, l’acceptabilité par le public et de tester l’intégration des eVTOL dans le trafic aérien.
L’opération conduite par Aéroports de Paris (ADP) a fait l’objet d’une forte promotion, avec de nombreux supporteurs et détracteurs. Elle nécessitait, entre autres difficultés, l’installation d’une plateforme d’atterrissage et de décollage sur la Seine à Austerlitz (Paris, XIIIe), un des cinq vertiports prévus pour les opérations. Cette installation en pleine capitale, a fait l’objet d’une enquête publique d’intérêt et le commissaire enquêteur a estimé que les gains ne l’emportaient pas sur les inconvénients qu’allait générer cette plateforme, mais en juillet 2024 le gouvernement publiait au Journal Officiel l’autorisation d’installer la plateforme. Le Conseil d’État donnait son feu vert provisoire le 24 juillet.
La certification n’étant pas obtenue (moteur électrique américain non certifié), l’expérimentation parisienne était définitivement annulée et, le 18 décembre 2024, le Conseil d’État supprimait l’autorisation provisoire.
La société Volocopter continua les démonstrations (Versailles, Saint Cyr l’École) mais se déclara en banqueroute et licencia son personnel en mars 2025 après avoir perdu le soutien de l’industrie et du gouvernement allemands et dépensé sans doute près de 2 milliards d’euros.
Elle fut néanmoins achetée (pour 10 millions d’euros !) par la firme d’automobile chinoise du groupe Wanfeng, par l’intermédiaire de Diamond Aircraft Austria spécialisée dans la fabrication d’avions d’aviation générale.
D’autres expérimentations, avec d’autres aéronefs en quête de certification, sont prévues ou en cours dans plusieurs grandes agglomérations, en particulier aux Émirats Arabes Unis, avec la société Joby. La récente décision des autorités états-uniennes de lancer l’opération eIPP (cf. ci-après) pourrait constituer une étape décisive dans la confirmation, ou pas, de l’acceptabilité de ces nouveaux aéronefs.
Le programme pilote de la FAA pour expérimenter les opérations d’eVTOL
Une opération similaire de grande envergure se prépare donc aux États-Unis, avec des appareils toujours en attente de certification.
Le support gouvernemental est acquis : l’administration fédérale a lancé cette opération suite au décret de juin 2025 demandant aux autorités de « débrider la dominance états-unienne dans le domaine des eVTOL ». En mars 2026, les autorités précisent ce programme fédéral d’expérimentation, officiellement désigné « Electric Vertical Takeoff and Landing (eVTOL) and Advanced Air Mobility (AAM) Integration Pilot Program » (eIPP), célébrant le 250e anniversaire des États-Unis.
À partir de l’été 2026, et pour une durée prévue de trois ans, plusieurs types d’appareils sélectionnés (huit parmi plus de 30 candidats), de masse supérieure à 750 kg, vraisemblablement pour éliminer la multitude de petits drones, avec et sans pilote à bord, avec passagers ou cargo (Joby S4, Archer, BETA Technologies, Electra, Wisk, Ampaire, Elroy Air and Reliable Robotics) ont reçu le feu vert de l’administration pour réaliser des opérations commerciales dans un environnement contrôlé, avec une grande variété de conditions géographiques (dans 26 États), climatiques et de concepts opérationnels, en anticipation de leur certification par la Federal Aviation Authority (FAA). Ces opérations seraient couvertes par l’agrément dit « Other Transaction Authority (OTA) » qui contourne le processus de certification traditionnel avant la phase de commercialisation. Ces appareils devraient cependant avoir engagé le processus de certification avec la FAA. Cette approche, qui permet aux constructeurs de démontrer une forme de conformité aux objectifs de sécurité par accumulation d’opérations contrôlées, traduit un changement radical dans le processus de certification qui n’a pas encore été discuté avec les autres autorités. Cette opération pourra apporter des éléments de nature opérationnelle sur la sécurité (conditions d’emploi, nuisances sonores) mais pas sur la quantification du taux de pannes catastrophiques qui demande un nombre d’heures de vol très largement supérieur à celui d’une expérimentation (mais permettrait l’identification d’un problème de sécurité majeur non détecté par l’analyse de sécurité).
Joby vient de réaliser (avril 2026) une démonstration opérationnelle, avec pilote à bord, en faisant décoller le Joby S4 de l’aéroport de JFK, avec plusieurs atterrissages sur les héliports de Manhattan en suivant le futur itinéraire commercial envisagé. Ce vol constitue les prémices de cette opération de grande envergure, qui devrait commencer officiellement cet été.
| MTOM (kg) | Pax | Range (kg) | Type | Nature | Conv/fixed/prop | Control | Energy | Status | |
| Joby S4 | 240 | 4 | 160 | VTOL | Convertible | 6+0+0 | Pilot | Battery | Conv. pilot |
| Archer Midnight | 3175 | 4 | 96 | VTOL | Convertible | 6+6+0 | Pilot | Battery | Conv. auto |
| Beta Alia CX 300 | 2720 | 5 | 460 | CTOL | Fixed | 0+4+1 | Pilot | Battery | Conv. pilot |
| Electra EL2 | 1400 | 1 | STOL | Fixed | 0+0+8 | Pilot | Hybridation tg | ff 2023 | |
| Wisk Gen 6 | ~2750 | 4 | 144 | VTOL | Convertible | 6+6+0 | Autonomous | Battery | Conv. auto |
| Ampaire/Cessna 208B | 3996 | 9 | 1700 | CTOL | Fixed | 0+0+1 | Pilot | Hybridation tg | |
| Elroy Air | ~750 | Cargo 227 kg | 644 | VTOL | Fixed | 4+4+0 | Drone | Hybridation tg | |
| Reliable Robotics/ Cessna 208B | 3996 | Cargo 2000 kg | 1700 | CTOL | Fixed | 0+0+1 | Autonomous | Turbo |
AAE CAC eVTOL 05.2026
Les huit appareils sélectionnés couvrent pratiquement tous les types d’appareils et d’opérations dont un drone hybridé.
Toutes les sources d’énergie sont retenues, sauf l’hydrogène, et trois sont hybrides avec turbogénérateurs. Le Beta Alia du tableau est supposé être la version CTOL, la version VTOL n’ayant que quatre rotors de sustentation. Le Cessna Caravan apparait sous deux versions, dont une cargo conventionnelle mais autonome (dronisé ?). Les versions convertibles dominent, alors qu’elles posent le plus de difficultés de certification, amplifiées par le choix du Wisk Gen 6 autonome, qui vise à préciser les règles spécifiques d’utilisation d’un aéronef très automatisé dans les basses altitudes de l’espace aérien.
Plusieurs types de services seront expérimentés :
- service de taxi urbains
- transport régional de passagers, incluant STOL (avion à décollage et atterrissage court)
- réseaux de cargo et transport logistique
- opérations médicales d’urgence
- technologies de vol autonome
- transport off-shore et logistique.
Le but est d’accumuler pendant trois ans des informations sur la sécurité des vols, l’acceptance par les communautés, le besoin d’infrastructure et les capacités d’intégration dans l’espace aérien existant. Cette démarche expérimentale de grande envergure, couvrant plusieurs types de véhicules et d’opérations, est novatrice. Elle n’est cependant pas éloignée de la démarche suivie par EHang en Chine qui a accumulé plus de 50 000 vols dont certains habités, avant d’obtenir sa certification de type pour son EHang 216. Elle devrait permettre à la FAA de préciser les nouvelles règles pour ce type d’opérations. Cette expérimentation probatoire de trois ans fait reculer d’autant les premières opérations commerciales d’eVTOL certifiés aux États-Unis et vraisemblablement dans le monde occidental.
Ce programme de grande envergure est très ambitieux et il démontre d’une part, la difficulté de certifier « conventionnellement » ces nouveaux aéronefs et d’autre part, la volonté politique de démontrer, ou pas, l’acceptabilité de ces différents concepts d’aéronefs novateurs sur une base expérimentale contrôlée, dans des conditions opérationnelles représentatives.
La comparaison avec l’opération avortée des Jeux Olympiques de Paris 2024 est révélatrice de l’état d’esprit conservateur, ou prudent, de l’Europe, peu propice aux développements novateurs.
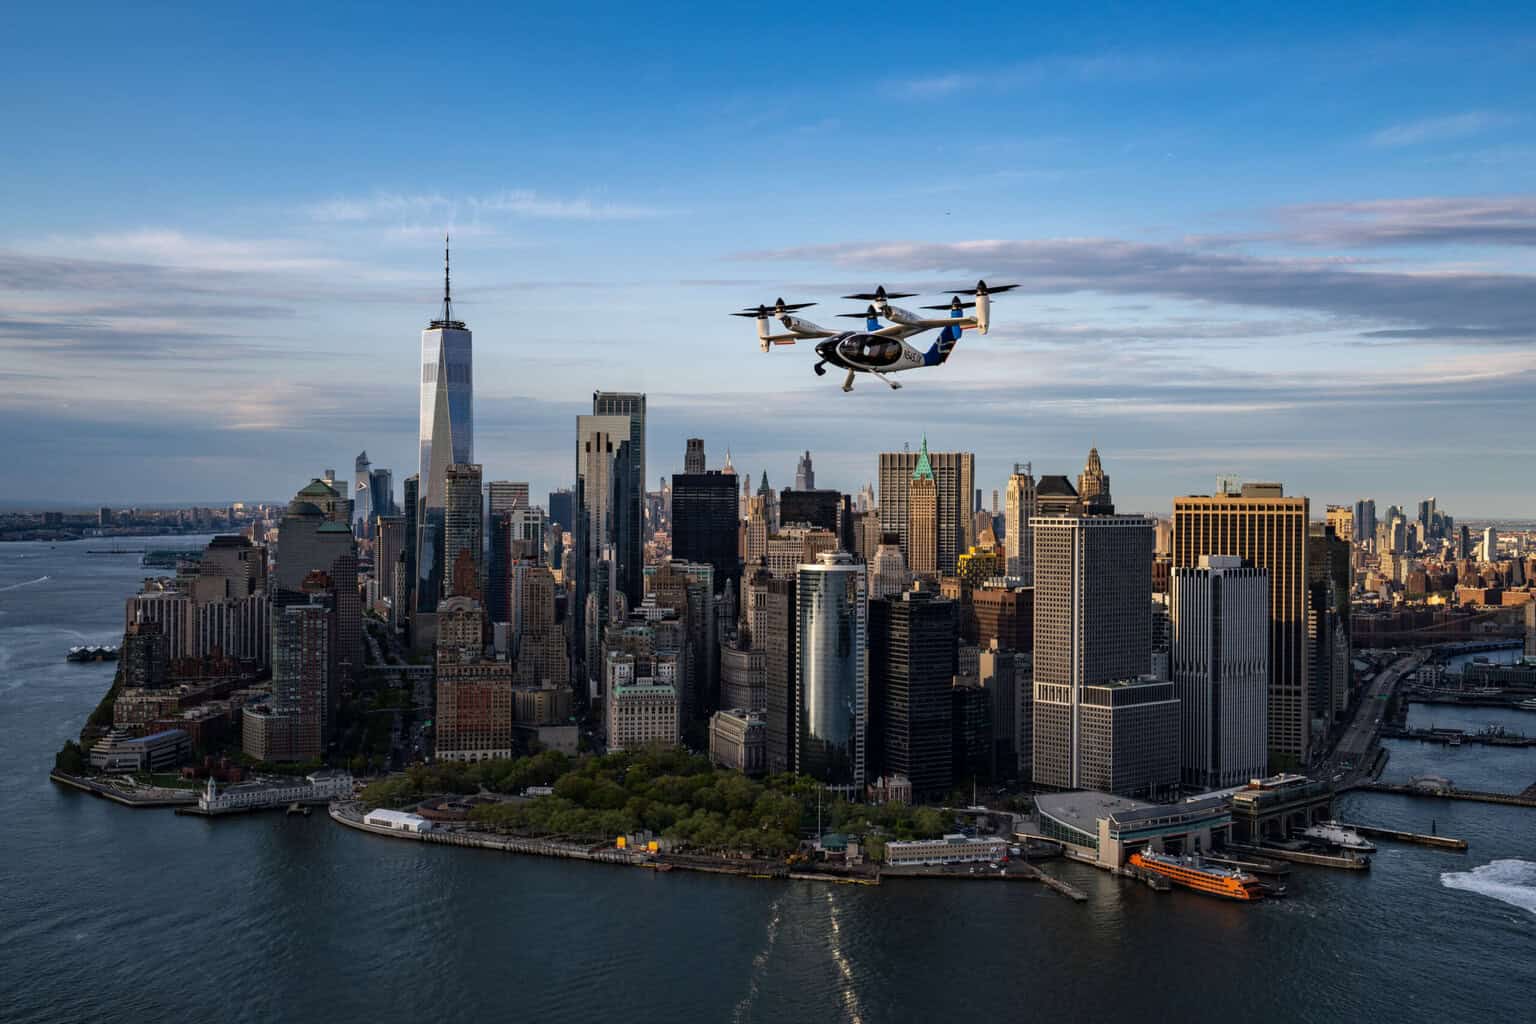
L’aérotaxi électrique de Joby survole New York © Joby Aviation
État de l’art des technologies de la chaine électrique
Les batteries
Bien que les performances spécifiques des batteries de technologie lithium-ion à électrolyte liquide aient été nettement améliorées durant ces dix années, principalement par optimisation du processus d’assemblage des batteries, le niveau d’énergie spécifique des packs atteint en 2025 plafonne vers 250 Wh/kg, la puissance spécifique associée, résultant d’un choix de conception, pouvant être supérieure à 1500 W/kg et n’étant pas critique pour les aéronefs identifiés.
L’espoir d’une nette amélioration, de l’ordre de 50%, de ces performances spécifiques et des aspects sécuritaires par utilisation d’une anode Li-métal avec électrolyte liquide ou solide ou d’une anode en silicium, semble s’éloigner compte tenu des faibles limites en cyclages et durée de vie actuellement démontrées.
Les recherches continuent et les annonces optimistes se multiplient, mais il faudra beaucoup de temps pour d’une part, trouver une solution technique acceptable et, d’autre part, passer à l’échelle industrielle sans la forte demande de volume du marché automobile, plus sensible aux aspects économiques qu’énergétiques, et encore longtemps contraint par le besoin d’amortir les énormes investissements liés au développement et à la production des batteries Lithium-ion « conventionnelles ». Ces dernières vont donc continuer à alimenter les véhicules électriques à moyen voire long terme.
On peut noter des expérimentations avec des piles à combustible utilisant l’hydrogène pour fournir l’énergie électrique, complétées par des batteries pour gérer les pics de demande de puissance ainsi que des expérimentations de solutions « hybrides » avec générateurs thermiques, dans le but d’augmenter la durée des vols ; la complexité de ces solutions n’apparait cependant pas favorable à un développement à grande échelle.
Les moteurs
Un paramètre déterminant pour les applications aéronautiques est la puissance massique (kW/kg), point faible des moteurs électriques et peu sensible à l’effet de taille. Les technologies sont classiques et les différents types (flux radial ou axial) sont utilisés. La recherche d’une masse la plus faible possible a poussé Joby à développer ses propres moteurs, à carter composite et revendiquant une puissance massique de plus de 8 kW kg, nettement supérieure aux valeurs initialement envisagées il y a 10 ans (de 1 à 3 kW/kg). Ce moteur n’a pas encore été certifié, alors que Safran vient de faire certifier par l’EASA le premier moteur électrique aéronautique.
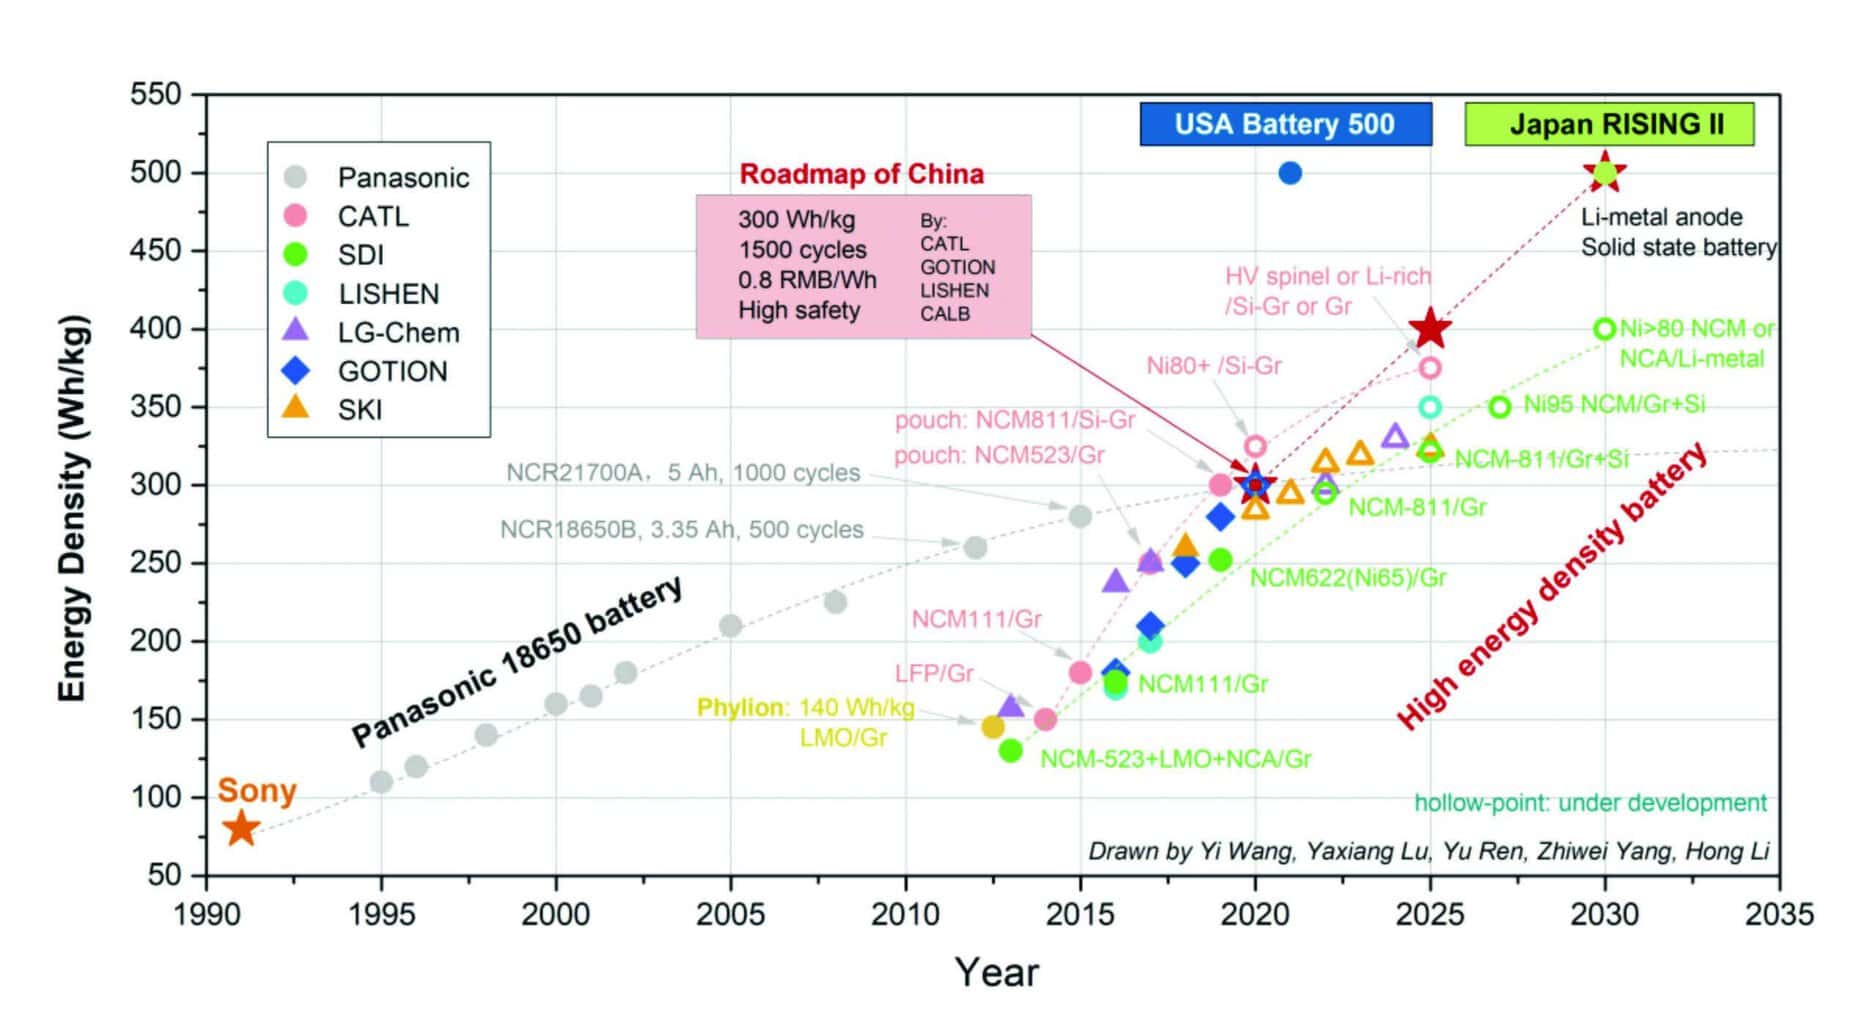
Comparaison des performances gravimétriques de différentes batteries destinées aux applications automobiles © Prof. Hong Li, Chinese Academy of Sciences
L’explosion de l’utilisation des drones
Les technologies de la chaine électrique similaires à celles évoquées ci-dessus ont permis le développement d’une multitude de drones, moins contraints par les considérations sécuritaires et, pour l’instant, de nuisances acoustiques.
C’est pourquoi, face aux bouleversements technologiques et réglementaires de la dernière décennie, et à l’explosion sans précédent de l’utilisation des drones, passant en France de 1 200 exploitants en 2014 à plus de 145 000 en 2025, l’AAE, en association avec l’Association aéronautique et astronautique de France (3AF), a réalisé un point de situation des drones civils en France et en Europe, qui a fait l’objet du Dossier 57 : « 2015-2025 : L’essor des drones civils », récemment publié.
- Le paysage réglementaire est en pleine mutation, aussi bien pour assurer la sécurité des drones que celle de leurs opérations :
L’Europe (EASA) encadre désormais les drones civils sans limite de masse maximale selon trois catégories fondées sur le risque : Ouvert, Spécifique et Certifié. Toutefois, les bases réglementaires de la catégorie « certifiée », notamment pour les vols à risque élevé et le transport de personnes, restent à définir. Les drones certifiés et les eVTOL sans pilote, très proches dans leur définition, pourraient donc relever d’un cadre commun. - Le concept de U-Space vise à sécuriser la cohabitation entre drones et aviation habitée grâce à des espaces aériens dédiés et à une gestion numérique automatisée par des prestataires spécialisés (USSP). Réglementé par l’UE et en cours de déploiement, il doit aussi faciliter l’intégration sûre des drones et des eVTOL pilotés dans l’espace aérien.
Des avancées technologiques notables en particulier dans le domaine des liaisons de données et de la connectivité, permettent la communication entre le drone et sa station sol de mise en œuvre, utilisée pour le contrôle-commande (C2) et la transmission des données des capteurs embarqués. Elle peut s’effectuer de plusieurs manières en gérant aux mieux les fréquences, en fonction des portées envisagées.
technologiques pour les drones civils et militaires, produits maintenant en millions d’exemplaires, pourrait faciliter leur application aux eVTOL. De plus une certaine communauté de composants peut aider à atteindre les objectifs de coût des eVTOL civils. Par ailleurs, les concepteurs de l’U-Space ont ouvert la porte aux éventuelles opérations d’eVTOL habités.
La masse maximales des drones avoisine et même dépasse celle des eVTOL habités, et cette explosion d’utilisations variées pourrait donc ouvrir la voie à celle des eVTOL.
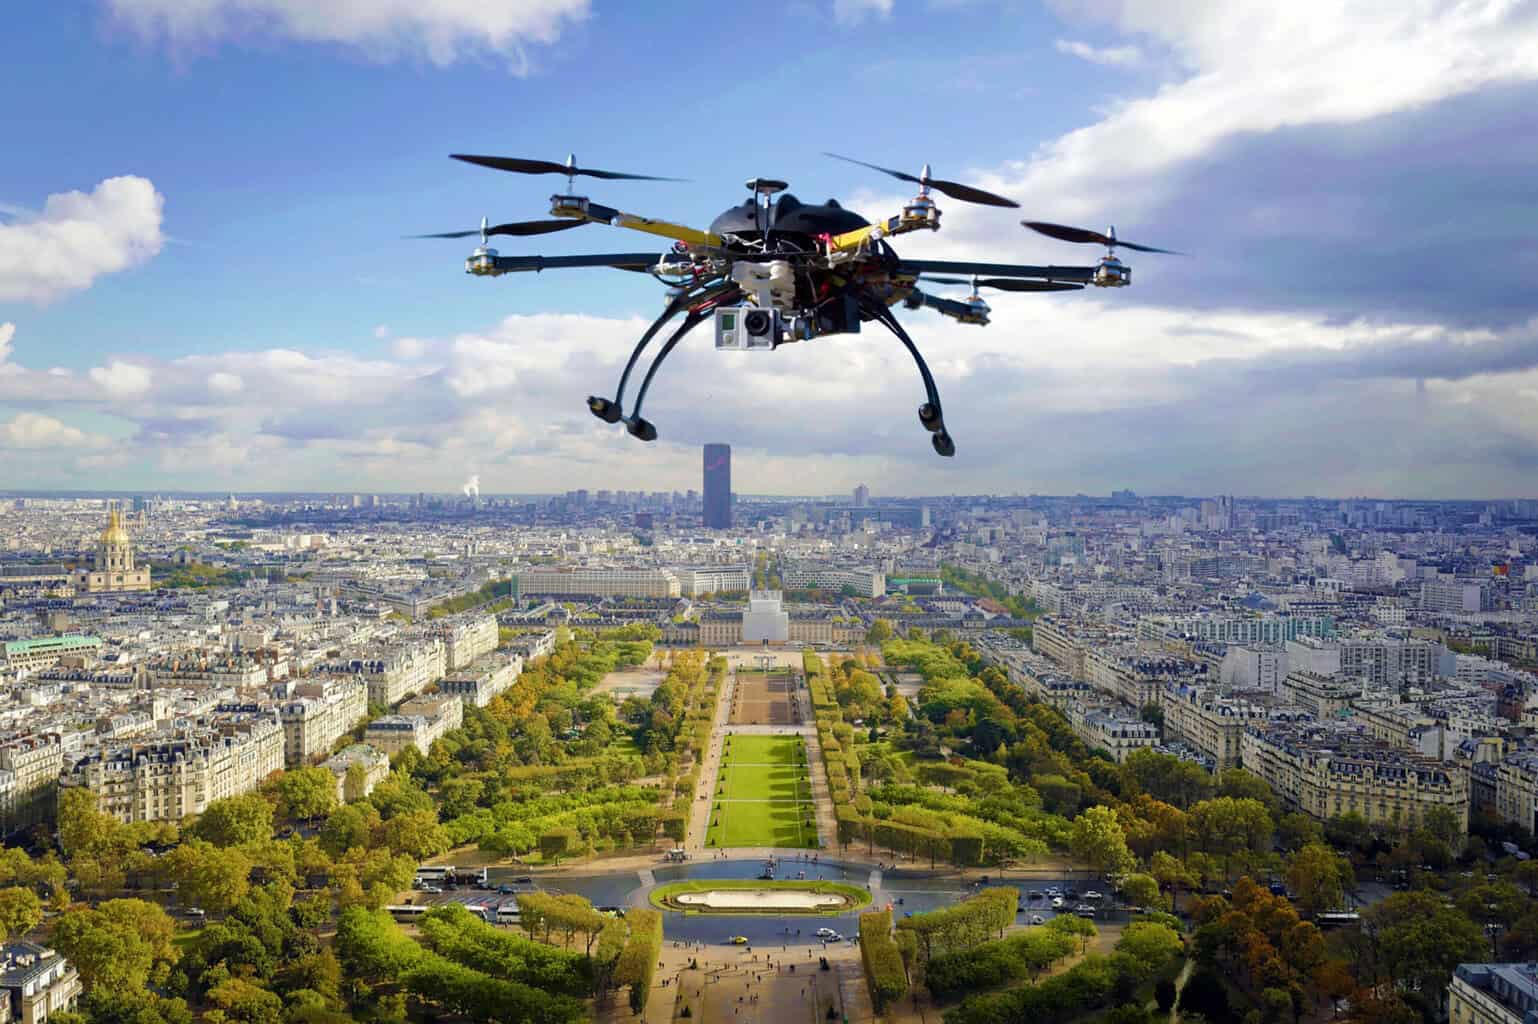
Un drone au-dessus du Champ de Mars à Paris – CCO Public Domain
Les multiples projets
Parmi les quelque 1 100 projets identifiés, quatre semblent proches d’une certification de type.
Le Volocopter (MTOM 900 kg, 1 pilote, 1 passager, 35 km, sans voilure) a suivi un développement progressif et exemplaire, mais n’a pas encore obtenu la certification EASA.
Le projet chinois EHang 216 (MTOM 600 kg, 2 Pax, 35 km, également sans voilure), sans pilote à bord, a déjà obtenu ses certificats de type et de production chinois ainsi que l’autorisation d’opérer avec passagers, permettant une exploitation commerciale de masse en Chine, sous contraintes encore imparfaitement connues. Malgré ses performances limitées, cette certification constitue une étape importante pour les eVTOL.
EHang développe aussi le VT 35 (MTOM 900 kg, 2 Pax, 200 km), sans pilote à bord, avec voilure tandem, huit nacelles sustentatrices fixes et une nacelle propulsive, illustrant l’intérêt d’une voilure pour améliorer les performances.
Le Joby S4 (MTOM 2404 kg, 1 + 4 Pax, 160 km), convertible à six nacelles basculantes, apparaît comme l’eVTOL avec voilure le plus avancé et crédible. Ses performances ré-pondraient aux besoins d’un taxi aérien, avec une masse à vide optimisée notamment grâce à des moteurs conçus par Joby. Il est le premier eVTOL convertible à avoir réussi, le 22 avril 2025, après 15 années de développement, une conversion avec pilote à bord.
Sa certification reste toutefois à obtenir, la complexité de l’appareil impliquant l’analyse de nombreux cas de panne ; l’eIPP permettra une première appréciation de sa fiabilité. En attente de certification, Joby recherche des opérateurs hors États-Unis, notamment à Dubaï et au Japon.
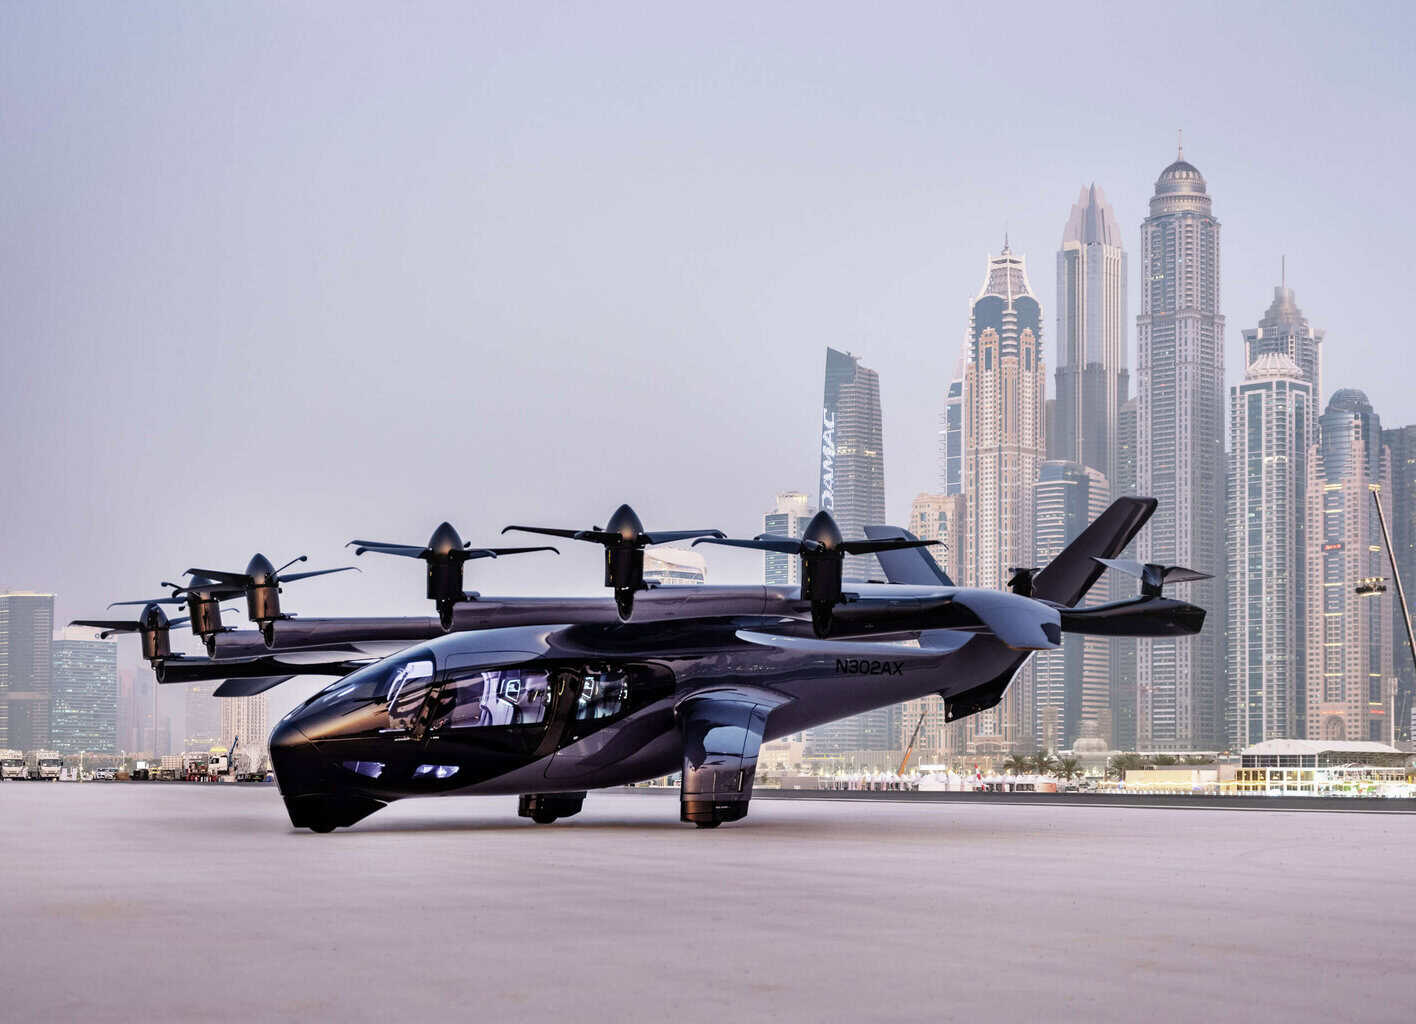
Le Midnight d’Archer, également convertible, suit un développement comparable et butte aussi sur la certification. Annoncé pour les JO de Los Angeles 2028, il n’a pas encore réalisé de conversion pilotée, mais a effectué des vols habités en mode avion.
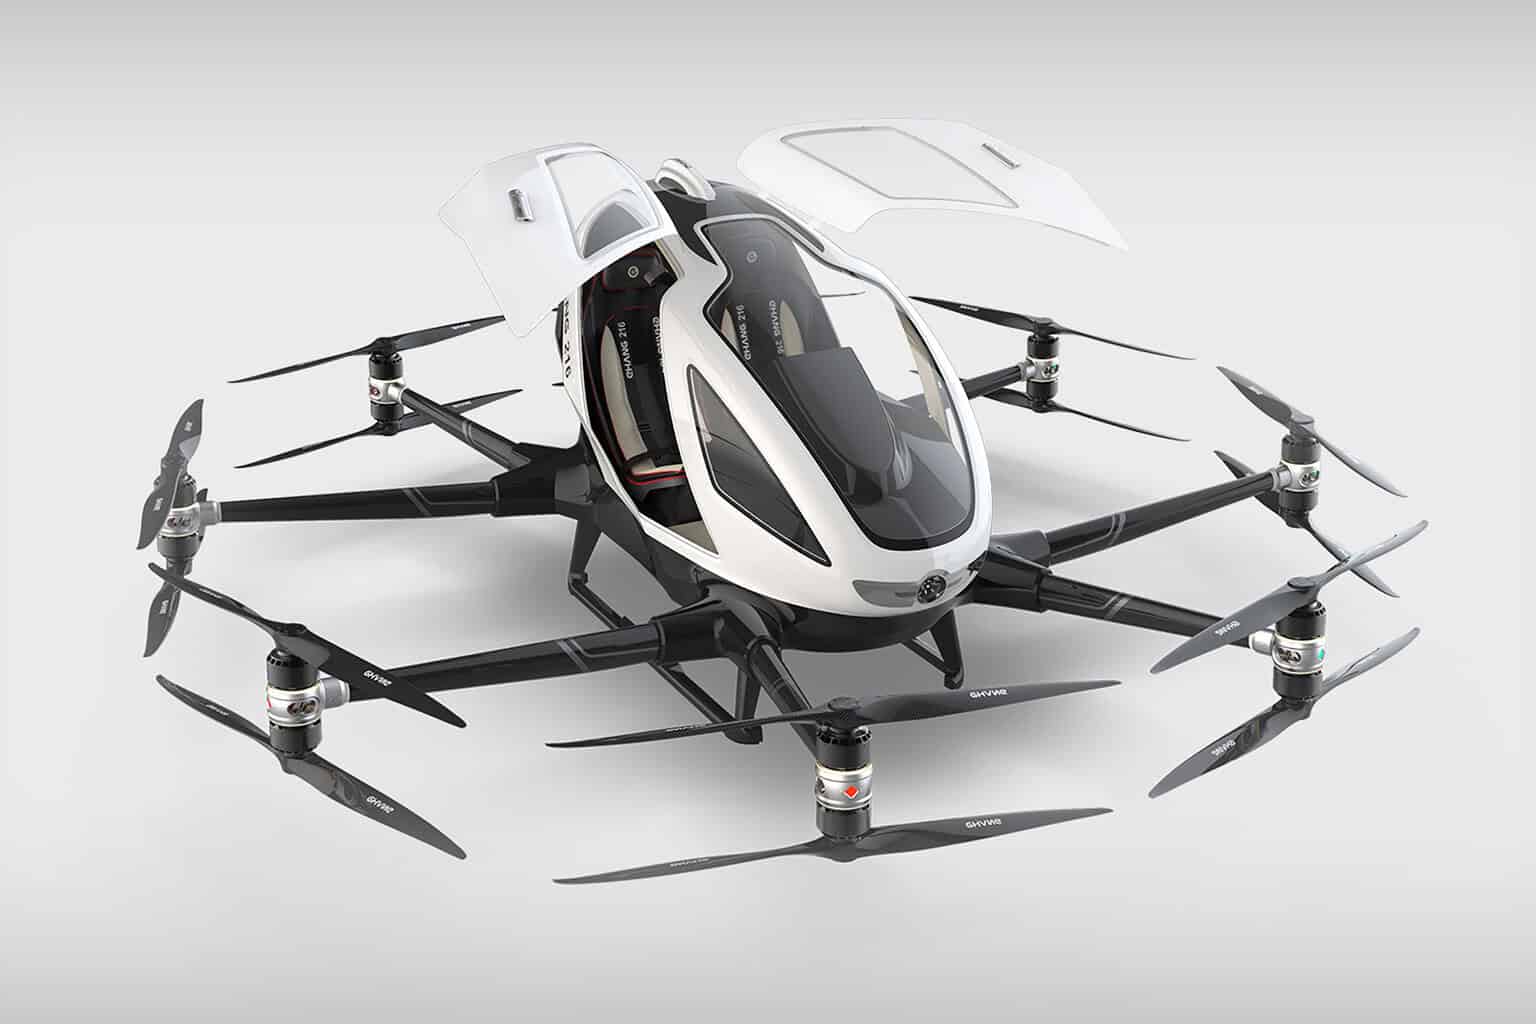
EHang EH216-S (modèle de série) – © EHang
EHang EH216-S (modèle de série) – © EHang
Les investisseurs hésitent mais Toyota vient début 2025 d’investir 500 millions de dollars supplémentaires et apparait comme un partenaire industriel indispensable, permettant de viser une capacité de production annuelle à long terme de … 500 aéronefs !
Cet accord est similaire à l’accord entre Stellantis et Archer, concurrent de Joby, avec un aéronef qui lui aussi butte sur la certification, après de multiples développements.
Un jugement d’un conseil aux investisseurs, qui ont globalement déjà investi plus de trois milliards de dollars : « Dans l’ensemble, malgré le risque d’un recul à court terme, je pense que Joby est bien placé pour dominer le marché des eVTOL à long terme ».
Les attitudes nationales
L’analyse de ces développements dans plusieurs pays révèle une forte implication des autorités nationales, supportant par divers moyens leurs constructeurs.
La Chine, qui a déjà développé tous les composants de la chaîne propulsive électrique pour les véhicules terrestres et en est devenu le premier constructeur mondial, applique ces technologies au domaine des eVTOL et entend répéter ce succès. Avec le programme EHang 216, la société EHang va mettre en service à grande échelle un aéronef aux performances très limitées sans pilote à bord. Des appareils avec voilure pour quatre passagers et un pilote à bord sont en développement également (Prosperity 1 d’Autoflight, qui a réalisé le premier vol interurbain – sans pilote à bord ni passagers – le 27 février 2024, le VE 25X1 de Volant Aerotech, l’E20 de TCab Tech équipé de Moteurs Safran Engines). Tous auront d’abord un pilote à bord. La Chine a étudié toutes les configurations possibles y compris un gros drone de 5 700 kg, sans voilure avec 18 rotors de sustentation.
Les États-Unis, à l’origine du concept Uber de taxi aérien, ont vu une multitude de projets éphémères, mais deux concurrents Joby et Archer (3 175 kg, 1+4 pax, 96 km) se distinguent et volent vers la certification avec tout le support des autorités FAA, NASA et US Air Force (et des investisseurs !) et ont été retenus pour l’expérimentation eIPP. Ces deux véhicules auront un pilote à bord. Signalons que Boeing/Wisk Aero a fait voler son prototype de sixième génération conçu pour être autonome avec une possibilité de contrôle humain au sol en cas de nécessité ; son introduction en service devrait se faire vers 2030 ! Wisk a été retenu pour l’expérimentation eIPP. Les constructeurs états-uniens bénéficient de plus du support présidentiel : « De nouveaux décrets présidentiels émanant de la Maison Blanche visent à accélérer le développement et le déploiement des systèmes aériens sans pilote et des aéronefs eVTOL, en mettant l’accent sur les technologies de fabrication américaine. » (11/06/2025). Cette directive a entrainé le lancement de l’expérimentation eIPP.
La rivalité entre ces deux pays devrait permettre un aboutissement opérationnel d’au moins un eVTOL, dans un avenir néanmoins incertain lié aux difficultés de certifier ces nouveaux aéronefs.
En Europe, seule l’Allemagne avait vu les investisseurs s’intéresser aux eVTOL, avec le peu de succès évoqué ci-dessus pour Volocopter et pour le projet jugé trop ambitieux de Lilium. Même le développement des moteurs électriques après un démarrage rapide (par Siemens racheté par Rolls Royce) semble maintenant abandonné.
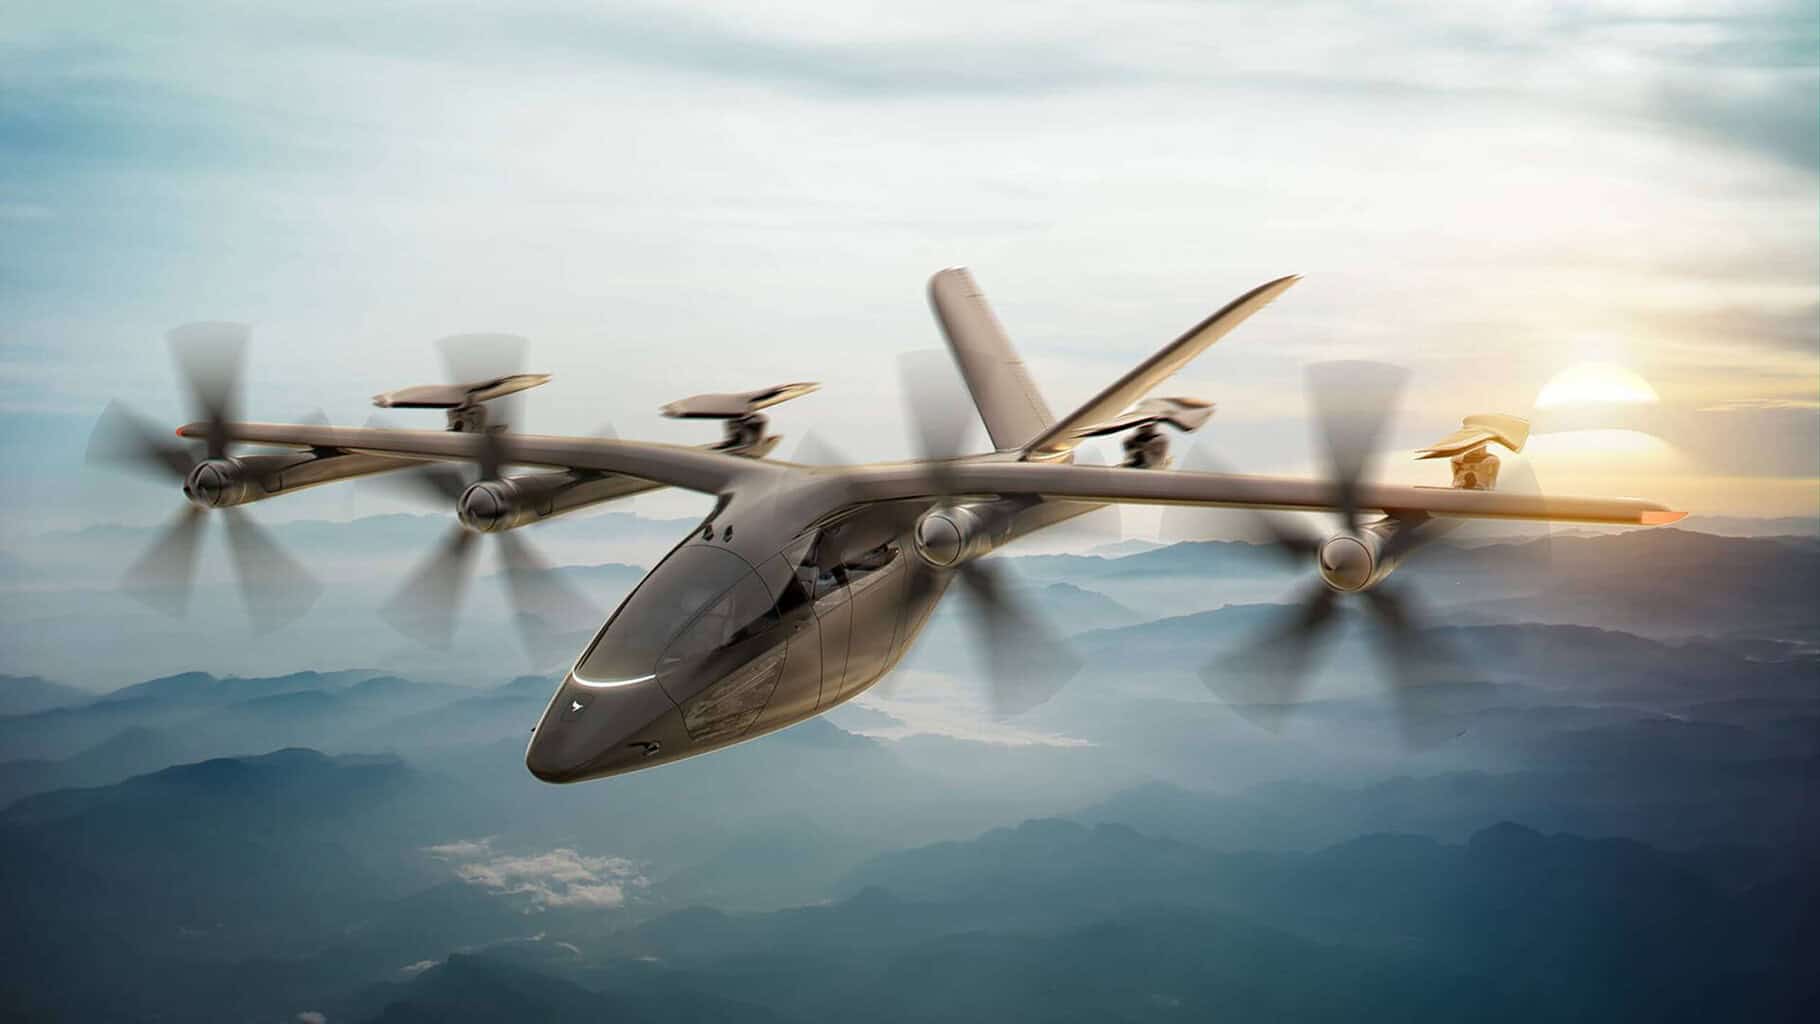
Vertical Aerospace VX4, eVTOL © Vertical Aerospace
Airbus a financé de multiples programmes de recherche (Vahana, Airbus City et Next Gen), dans le but de développer de nombreuses briques technologiques qui pourraient être appliquées à un programme commercial quand le volume du marché des eVTOL le justifiera.
Safran s’est beaucoup investi dans la propulsion électrique, avec le programme Engineus 100, premier moteur électrique certifié (24 janvier 2025) ayant déjà trouvé plusieurs applications.
Le Royaume-Uni poursuit le développement du Vertical VX4 convertible avec pilote à bord (MTOM 3175 kg ?, 4 pax, 160 km) capable de répondre à la spécification Uber, la majorité des composants de sa chaine propulsive étant d’origine locale, avec le support de leurs autorités. Rolls Royce a quitté le domaine de la propulsion électrique après s’être beaucoup investi. Seul projet d’ampleur européen, mené par des équipes qualifiées dans un environnement très aéronautique, ce projet aborde une deuxième phase de développement, après un accident ayant détruit un prototype, causé par la perte catastrophique d’une pale. La CAA se chargera de sa certification à partir de règles similaires à celles de l’EASA. L’aéronef vient de réaliser le vol critique de transition (2 avril 2026) avec pilote à bord, après une première : un vol en mode avion piloté entre deux aéroports réalisé le 17 juillet 2025.
Le Japon (Suzuki) développe depuis 2024 le projet Skydrive (MTOM ?, 2 pax,35 km), un gros EHang piloté à trois places, avec 12 moteurs et hélices, sans voilure. Skydrive travaille actuellement avec les autorités de l’aviation civile au Japon et aux États-Unis pour obtenir la certification. Le premier vol de démonstration – sans pilote ni passager – a eu lieu le 9 février 2025.
Au Brésil, Eve Air Mobility, une filiale d’Embraer, désormais indépendante, développe un projet à 4 places avec pilote à bord (MTOM ?, 1+4 pax, 100 km), avec voilure équipée de huit moteurs et hélices fixes pour la sustentation et un moteur arrière pour la propulsion. Cette configuration prudente devrait faciliter le processus de certification. Les premiers essais au sol ont eu lieu en février 2025, une entrée en service fin 2026 est envisagée.
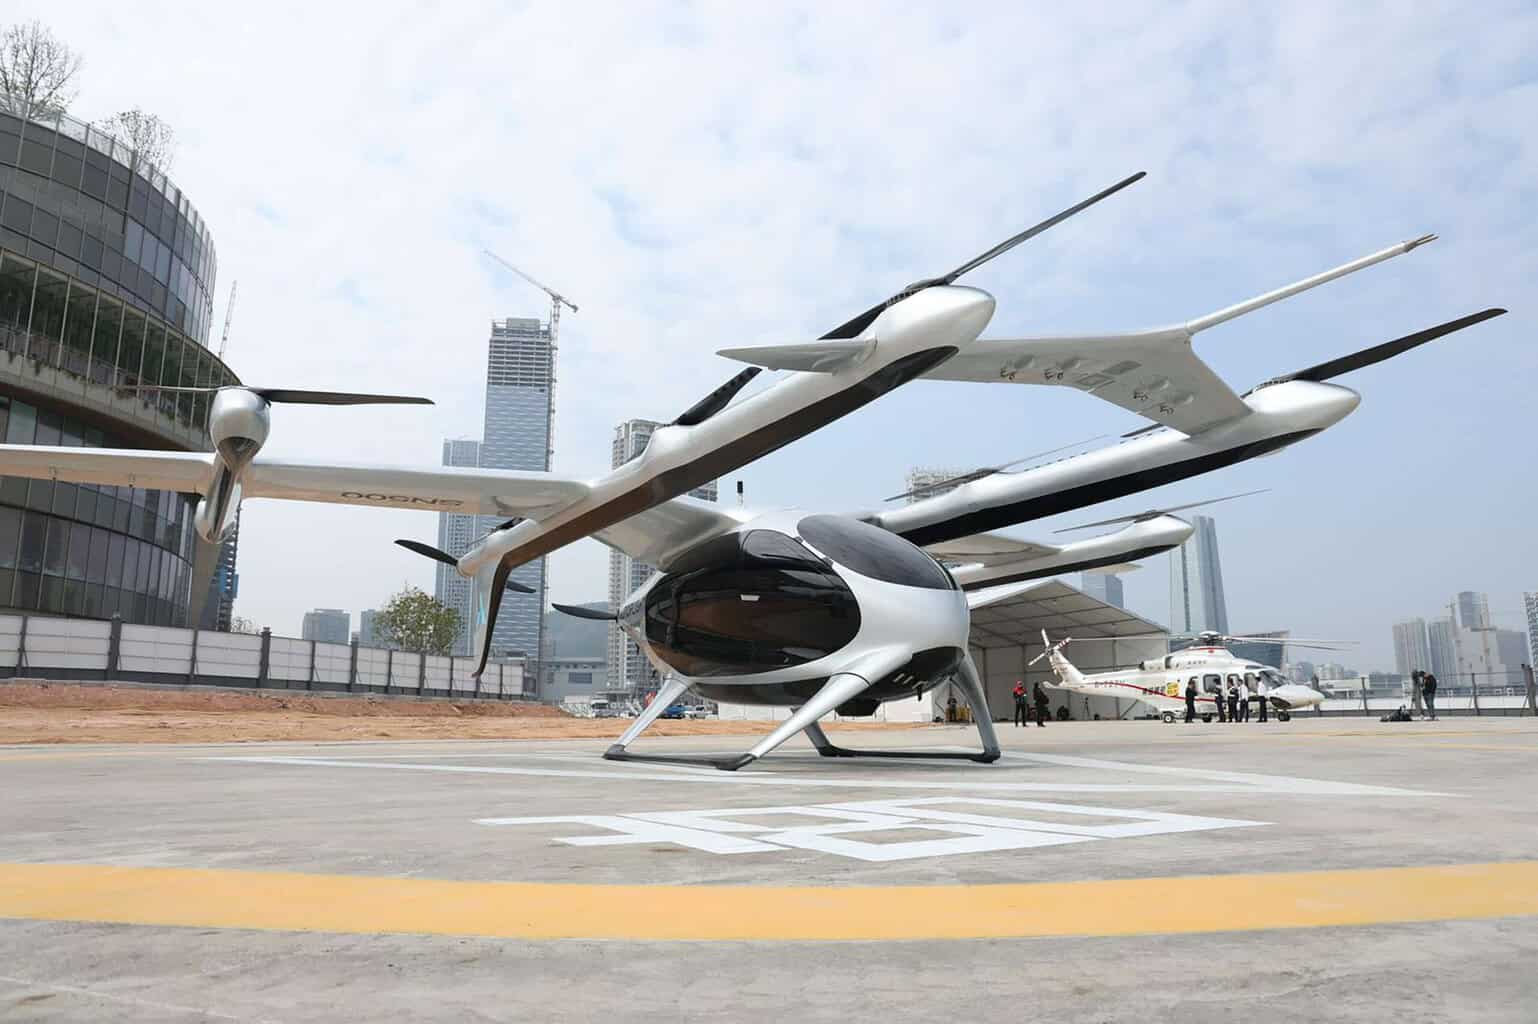
eVTOL « Prosperity » d’AutoFlight © AutoFlight
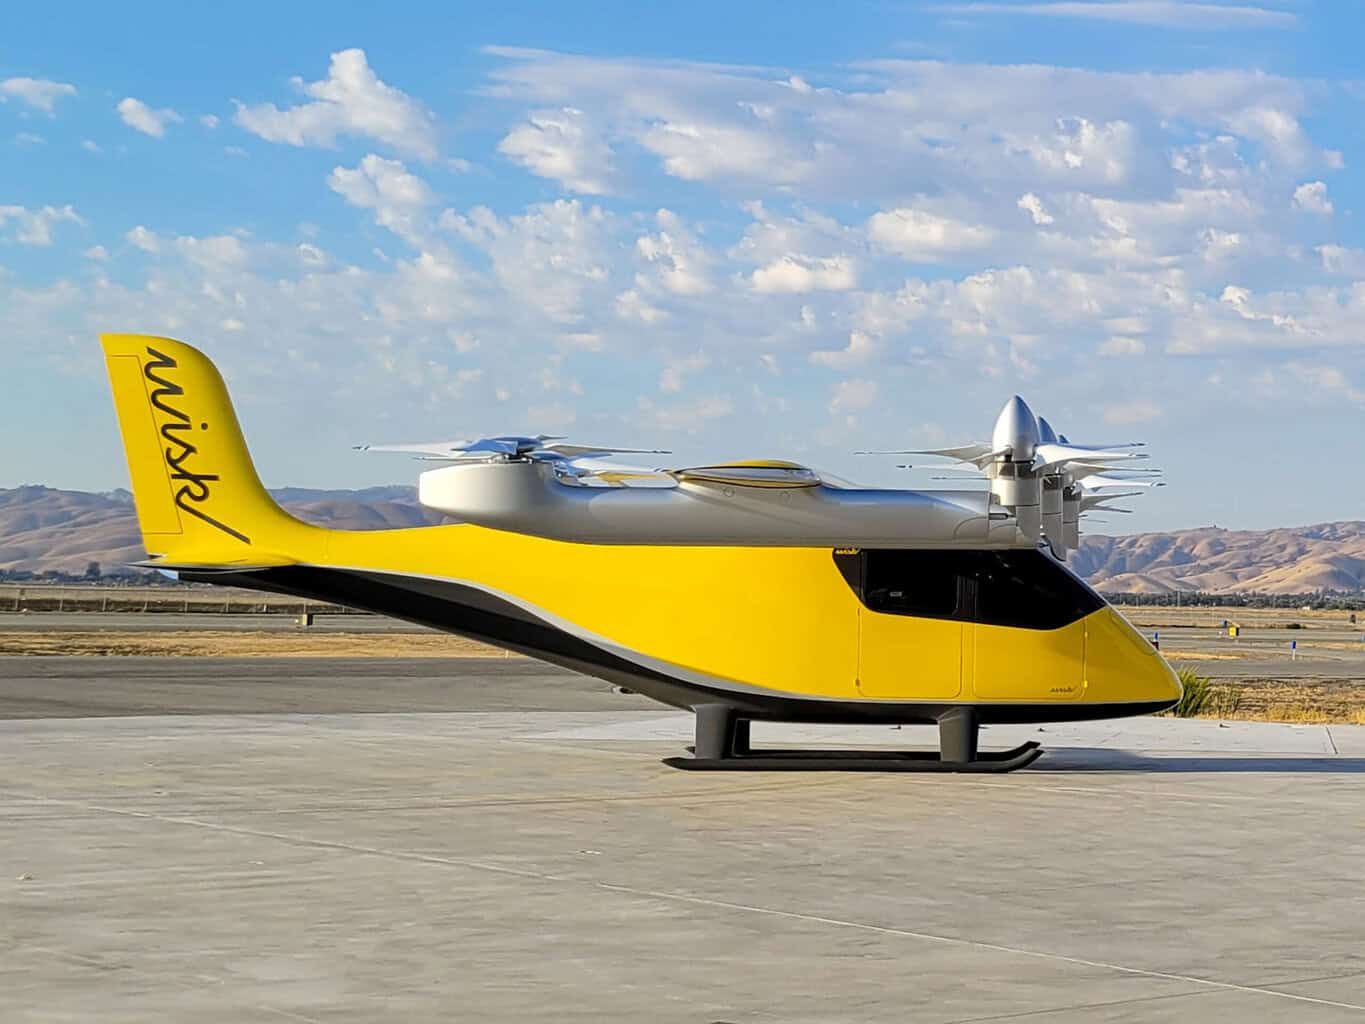
Boeing / Wisk Aero © Wisk
L’Europe continentale apparait ainsi absente de ces développements, ceci malgré le support de Bruxelles, qui proposait « Une stratégie Drone 2.0 pour favoriser un écosystème intelligent et durable d’aéronefs sans équipage à bord en Europe » {SWD(2022) 366 final} et dans sa recommandation 27 « de soutenir en permanence les activités de démonstration et de validation à grande échelle et d’harmoniser les efforts déployés dans le cadre des projets pionniers pour valider le déploiement de prototypes et les projets de normes utilisés lors des essais en conditions réelles ». L’extension de ces propositions au domaine connexe des eVTOL justifierait le lancement de plusieurs démonstrateurs technologiques, en particulier pour préciser les niveaux acoustiques de ces aéronefs et par ailleurs pour étudier la faisabilité de véhicules autonomes, éléments clefs pour envisager le déploiement à grande échelle de ces aéronefs.
Les aspects règlementaires
L’EASA a été la première autorité à publier des règles dédiées, avec la condition spéciale CS-VTOL, fondée sur des objectifs de haut niveau et des moyens de conformité inspirés notamment de la CS-23. Les normes acoustiques reprennent les limites applicables aux gros hélicoptères et introduisent le vol stationnaire, sans limite spécifique.
Ce règlement ne concerne toutefois que les aéronefs avec pilote à bord et devra être complété pour les appareils pilotés à distance ou autonomes.
La FAA a adopté une approche prudente pour la certification, la formation des pilotes et le contrôle des opérations urbaines. En 2023, elle a introduit la notion de « powered lift », propre aux aéronefs dont la portance dépend largement de la propulsion. L’eIPP devrait l’aider à préciser les règles applicables.
Après avoir travaillé séparément, l’EASA et la FAA cherchent désormais à harmoniser leurs règles. Un paramètre clé reste la masse maximale autorisée, portée à 5 700 kg/12 500 lb contre 3 175 kg / 7 000 lb initialement, afin de permettre des charges utiles plus importantes, des distances accrues ou d’autres sources d’énergie.
Compte tenu de la complexité des eVTOL, du survol de zones habitées et de la fréquence des vols envisagée, les opérations commerciales doivent viser un niveau de sécurité comparable à celui du transport aérien. Des exigences allégées sont prévues pour les usages non commerciaux hors zones habitées.
Les autorités chinoises CAAC ont défini les règles applicables à l’ensemble du processus de mise en vol d’un aéronef électrique.
L’EHang 216 a été autorisé après plus de 50 000 vols de démonstration sans accident rapporté, préparant la certification d’appareils plus complexes.
L’EASA met aussi l’accent sur l’intégration des eVTOL dans l’espace aérien urbain et leur interaction avec les autres aéronefs et drones, notamment via :
- l’intégration au système U-Space et le développement de corridors dédiés ;
- la certification des vertiports adaptés aux exigences de sécurité visant à gérer les décollages et atterrissages dans des zones urbaines denses, tout en garantissant la sécurité des passagers et du personnel au sol.
En dehors de cet espace aérien urbain, les eVTOL devraient être soumis aux mêmes règles que les hélicoptères.
Les nuisances acoustiques
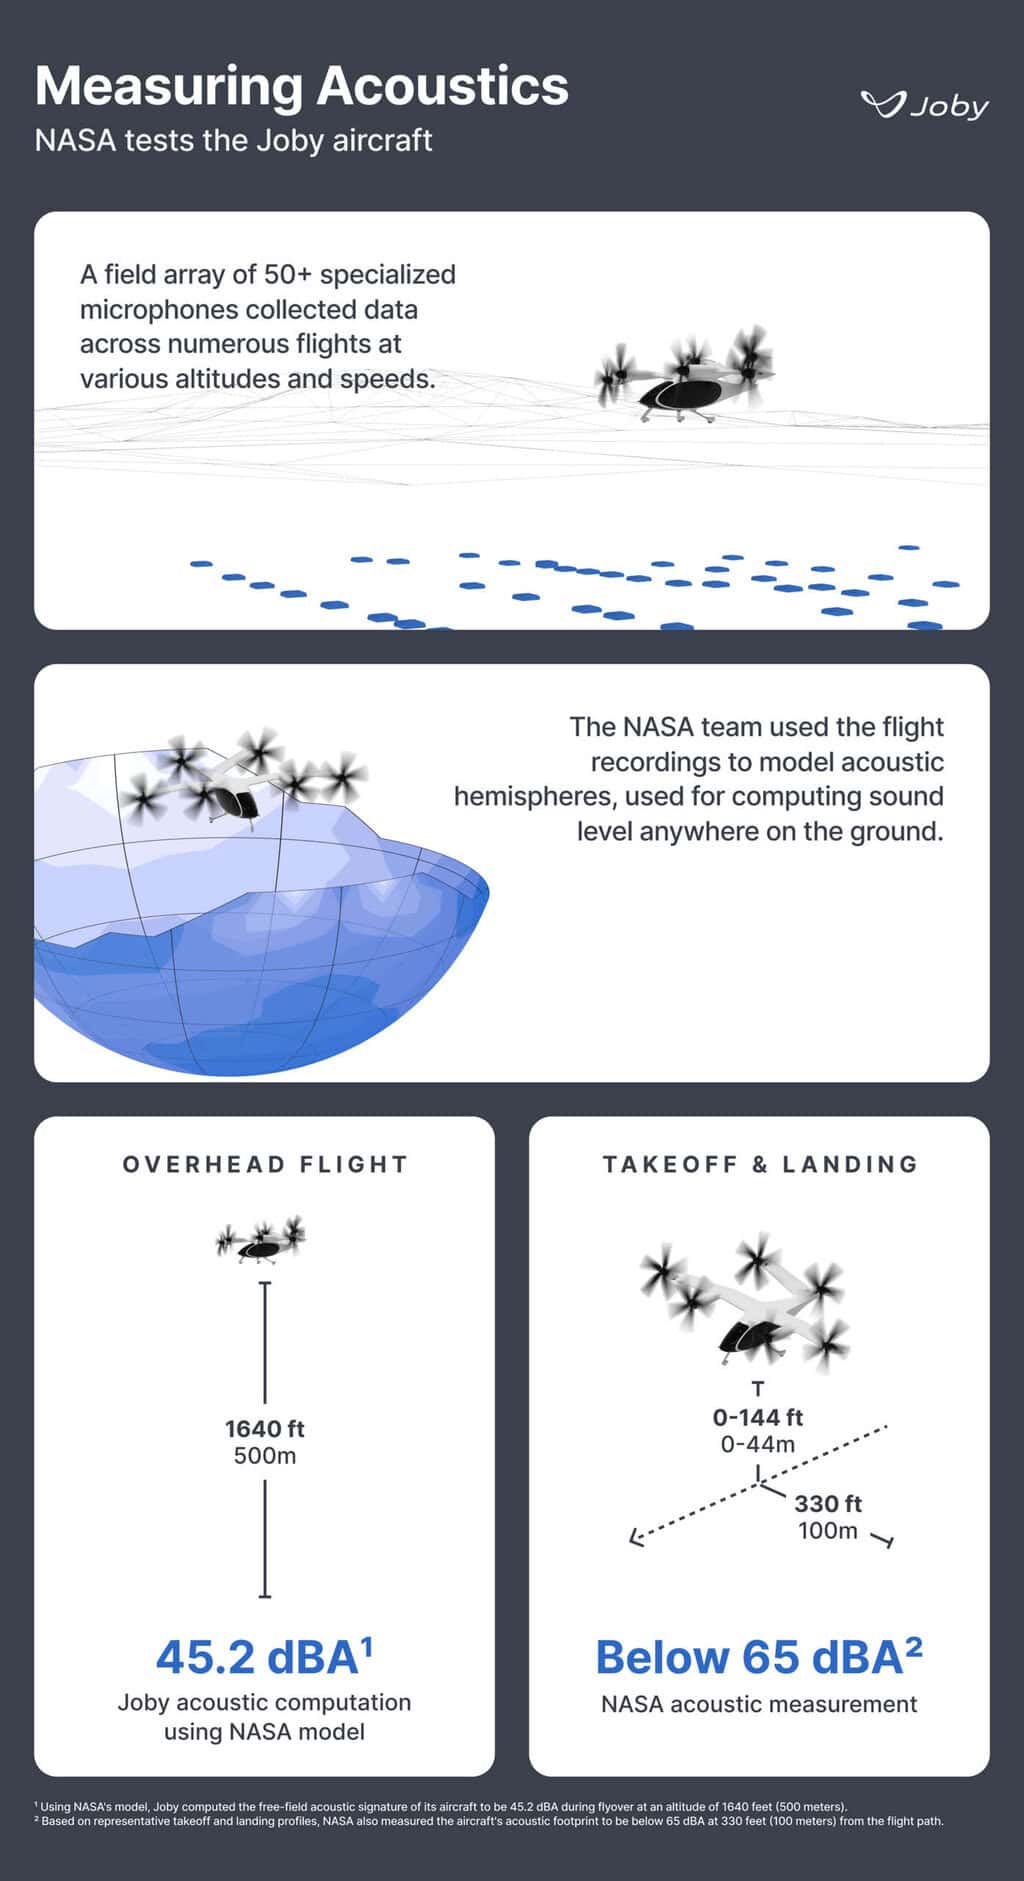
Malgré le développement de méthodes d’analyse sophistiquées par les experts de toutes les grandes universités et organismes de recherche, aucune méthode validée ne permet de quantifier les niveaux de bruit de ces multirotors à configurations complexes.
Joby et la FAA ont mené une campagne d’essais acoustiques dont les résultats publiés confirment un très faible niveau pour la phase « croisière » (45.2 dBA à 500 m), ce qui était anticipé, et un niveau inférieur à 65 BA à plus de 100 m, pour les phases de décollage et d’approche, niveau supposé être à la limite supérieure de l’acceptable pour des fréquences de vol élevées.
Il ne faudrait cependant pas croire qu’une mesure de bruit en dBA faite sans connaitre les conditions exactes de la zone expérimentale et du véhicule en essais suffira pour qualifier les niveaux acoustiques par rapport aux limites imposées par la certification et surtout vis-à-vis de l’acceptation par les riverains. En effet la répétition des vols locaux, même avec respect des niveaux de certification acoustique, conduit pour les avions de transport actuels à la parution de cartes de niveaux de bruit limitant l’habitat et l’aide à l’insonorisation des habitations, associées à de possibles restrictions du nombre de vols. Ainsi les seules valeurs de niveaux sonores émis ne peuvent augurer de leur acceptabilité sans considérer l’effet de sa répétition combinée à la densité de la population locale concernée.
Une démarche similaire s’impose pour les eVTOL aux données acoustiques et conditions de vol spécifiques. Il semble acquis que ces eVTOL, très silencieux en phase de croisière, auront des niveaux de bruit au décollage, en vol stationnaire et en phases terminales, du même niveau que les hélicoptères de même masse.
Acceptabilité par le public
L’opération avortée des JO de Paris 2024 a révélé une opposition systématique ne permettant pas d’évaluer ces concepts novateurs en conditions opérationnelles représentatives. Cette opposition n’existerait pas à ce niveau dans d’autres pays et les nombreuses expérimentations de même nature envisagées dans les grandes métropoles étrangères devraient permettre d’apporter des éléments quantifiés sur les nuisances et leur acceptabilité.
Signalons que les deux récents accidents catastrophiques d’hélicoptères aux États-Unis ont entrainé une limitation des vols intra urbains ce qui n’est pas favorable aux développements des eVTOL. Ces derniers devront donc démontrer un niveau de sécurité perçu par le grand public nettement amélioré, ce que les objectifs de sécurité évoqués plus haut devraient permettre.
eVTOL : Résumé et conclusions
L’objectif initial des inventeurs du concept eVTOL était de développer un service de taxi aérien accessible à tous et rendu possible par les améliorations suivantes par rapport aux hélicoptères taxi très peu utilisés :
- pas de pollution et de rejets dans l’atmosphère et réduction des nuisances sonores ;
- amélioration de la sécurité grâce à la redondance du système propulsif ;
- réduction des coûts d’opération grâce à des composants électriques réputés moins coûteux en acquisition, maintenance et en consommation d’énergie et le vol autonome sans pilote à bord ;
- améliorations qui devraient être rapides des performances initiales limites pour l’application taxi grâce aux progrès des batteries.
Une partie seulement de ces objectifs ont été atteints :
- L’élimination de la pollution atmosphérique est acquise, la réduction de la pollution sonore restant à démontrer. De plus, la méfiance du public s’est clairement manifestée en France et est probablement de même en Europe. Elle prend en compte les nuisances sonores, mais également l’agression ressentie du fait de la pénétration de ces aéronefs dans l’espace de vie du public.
- L’amélioration de la redondance est effective, mais la démonstration de l’atteinte du niveau de sécurité exigé par la certification occidentale reste à faire (l’opération de grande envergure lancée par l’administration états-unienne devrait apporter une première indication) : sûrement possible mais probablement au prix de complexités et de coûts d’acquisition supplémentaires. Il reste aussi à convaincre le public que le niveau de sécurité certifié est acceptable. Ce point prendra certainement du temps, avec un nécessaire cumul de vols sans accident.
- La réduction des coûts recherchée n’est pas atteinte. Les coûts de développement et de certification sont beaucoup plus élevés que prévus et ont entrainé la faillite ou l’abandon de projets. Mais surtout les coûts d’acquisition et d’opération n’ont pas été réduits dans les proportions recherchées car la réduction du coût des composants ne compense que très partiellement l’impact des redondances et la suppression du pilote n’est pas réalisable au moins à court/moyen terme. Enfin, le taux d’utilisation (hdv/an) anticipé par les promoteurs, nettement plus élevé que celui des hélicoptères, est loin d’être acquis.
- Les performances restent limitées et affectent la polyvalence même si elles sont acceptables pour l’application UAM.
L’opposition du public et la persistance de coûts opérationnels élevés limite le développement de l’application taxi aérien dont le volume devrait rester à court/moyen terme semblable à celui des hélicoptères taxi.
Survol de Paris par des drones, image d’artiste – © AAE
En plus de l’application taxi aérien, il y avait l’espoir que le concept eVTOL puisse progressivement remplacer les petits hélicoptères dans toutes leurs missions. Cet espoir demeure, mais sa réalisation dépend beaucoup de la possibilité d’améliorer les performances pour atteindre un niveau d’endurance voisin de celui des hélicoptères (deux à trois heures) et de démontrer des coûts opérationnels inférieurs. Des progrès technologiques majeurs devront être réalisés pour ce faire.
Un fait nouveau peut accélérer l’amélioration des performances et la réduction des coûts opérationnels : c’est le développement des applications militaires de drones (qui sont souvent des dérivés de drones civils) qui sont maintenant produits par milliers. Il est vrai que ces drones sont majoritairement de petite taille et n’ont pas les mêmes contraintes environnementales et de sécurité que les eVTOL civils. Cependant, leur taille et performances augmentent et une certaine communauté de composants peut aider à atteindre les objectifs de coût des eVTOL civils.
Après plus de dix ans d’analyses et de développements coûteux, la certification occidentale des eVTOL avec pilote à bord pour des opérations de taxi aérien n’est pas encore acquise et reste suspendue aux résultats de l’expérimentation américaine de trois ans portant sur huit aéronefs américains. La phase finale de certification pourrait alors s’appuyer sur des bases réglementaires désormais harmonisées.
Un projet chinois, aux performances modestes, va par contre débuter des opérations commerciales sans pilote à bord. Cette certification chinoise marque une étape importante dans le développement des eVTOL, la Chine développant par ailleurs une grande variété d’aéronefs électriques dans un cadre réglementaire national.
Ces développements sont supportés par les différentes autorités nationales et révèlent une très vive compétition, particulièrement entre la Chine et les États-Unis. Cette compétition constituera une réelle motivation pour leur poursuite jusqu’à un terme opérationnel, si les objectifs de sécurité sont tenus. Il faut signaler le faible engagement des industriels européens, après une phase initiale très active, seul le Royaume-Uni développant actuellement un aéronef de ce type.
En conclusion, l’avenir des eVTOL reste ouvert et les résultats de l’eIPP aux États-Unis permettront de préciser l’acceptabilité de ces différents concepts d’aéronefs novateurs sur une base expérimentale contrôlée, dans des conditions opérationnelles représentatives.
L’application initialement envisagée de taxi aérien ne se développera probablement pas avec la rapidité et les volumes prévus, mais cette technologie peut trouver sa place sur le marché des VTOL si les performances des batteries progressent suffisamment, en particulier à la faveur d’une convergence des solutions de composants avec les drones.
Dans l’actualité :